


Betalen met QR Code: Werking, Veiligheid en Kosten
Betalen met QR code verplaatst geld van de app of wallet van de klant naar een geprinte of getoonde code, zonder fysieke terminal: de klant scant, autoriseert met 3D Secure en het bedrag arriveert doorgaans binnen 1-2 werkdagen. Deze gids legt werking, veiligheid statisch-dynamisch en echte kosten uit, met de IC++-vergelijking van €0,15 + 0,35% tot 0,85%.
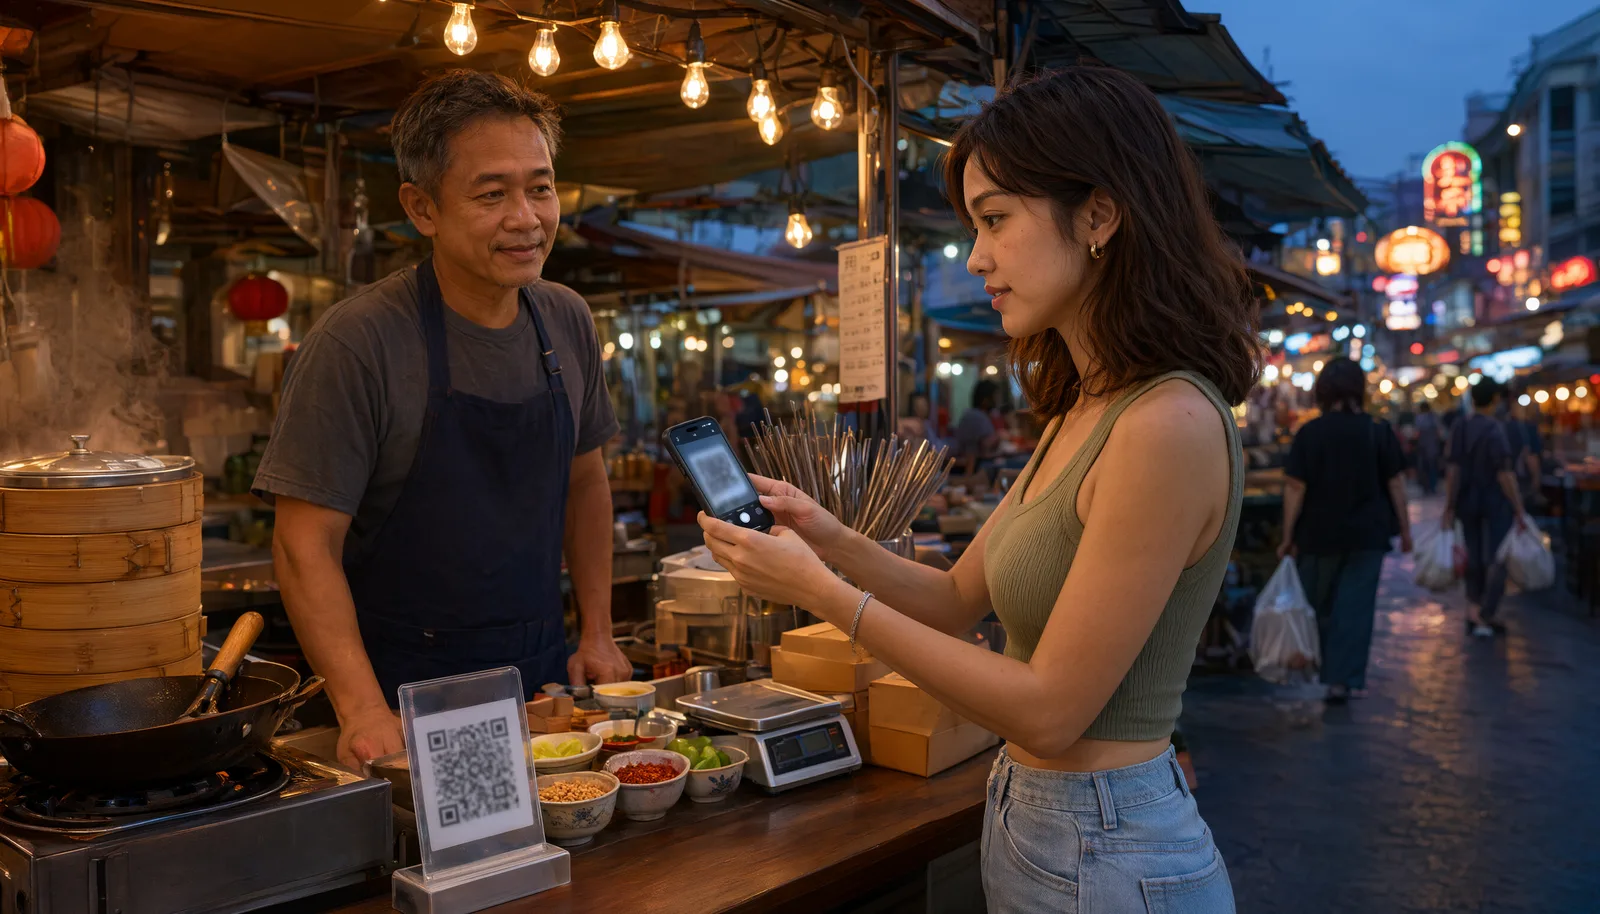
Betalen met QR code: forfaitair tarief tegenover IC++-prijzen (geschatte maandkosten)
| Aanbod | €2.000/maand | €5.000/maand | €20.000/maand |
|---|---|---|---|
| SumUp online kanaal (2,5%) | €50 | €125 | €500 |
| RoxPay IC++ (€0,15 + 0,35%-0,85%) | €13-€23 | €32,50-€57,50 | €130-€230 |
Schatting op basis van een gemiddelde bon van €50; de RoxPay-bandbreedte hangt af van de kaartenmix. Online tarieven volgens de openbare prijslijst van SumUp.
Hoe een betaling met QR code werkt
Een QR code is een afbeelding die informatie codeert die de app van de klant kan lezen. Bij betalingen kan hij het IBAN van de handelaar, een link naar een betaalpagina of een transactie-identificator bevatten. De flow is altijd hetzelfde: de klant richt de camera op de code, de wallet of bankapp opent het betaalscherm, het bedrag wordt bevestigd en het netwerk autoriseert de transactie.
Er bestaan twee families. De statische QR is altijd dezelfde: hij codeert een vaste begunstigde en wordt een keer geprint, de sticker aan de balie. De dynamische QR wordt per transactie gegenereerd en bevat het bedrag en een unieke identificator. De EMVCo-norm, opgericht door Visa, Mastercard en de belangrijkste netwerken, regelt de interoperabiliteit tussen wallets.
Statische of dynamische QR: veiligheid en fraude
Het kernverschil is veranderbaarheid. Een statische QR blijft identiek in de tijd: wie fysieke toegang heeft tot de etalage of het menu kan de sticker vervangen en klanten naar een frauduleuze rekening sturen, zoals banken in hun antifraudetools waarschuwen. De dynamische QR lost het probleem aan de wortel op: hij wordt per transactie uitgegeven, bevat het bedrag en verloopt na gebruik.
Regelgevend gezien past de PSD2-richtlijn sterke klantauthentificatie (3D Secure) toe op QR-betalingen, net als op elke externe betaling. Drie praktische controles vóór bevestiging: het bedrag klopt, de handelaarsnaam is zichtbaar in de app, en de code is door de handelaar uitgegeven en niet herprint. De statische QR gebruikt u alleen met het volle besef dat hij persoonlijk kan worden omgewisseld.
Wanneer de QR code de terminal verslaat en wanneer een POS nodig is
Betalen met QR code haalt de fysieke terminal uit de vergelijking: geen apparaat, geen batterij, één geprinte code of een scherm. Typische contexten zijn B2B-facturen met gecodeerde IBAN, tafelmenu's, evenementen en musea, openbare betaalverzoeken en incidentele verkopen waar het kopen van een pinapparaat niet gerechtvaardigd is.
De grenzen zijn helder: de QR vraagt van de klant een app te openen en te scannen, terwijl contactloos op de terminal één gebaar is. Voor een winkel met dagelijkse wachtrijen blijft de terminal sneller, en wachtrijen verdragen geen extra stappen. De QR schittert bij bedragen op afstand en documenten: de [gids voor de payment link](/nl/bronnen/payment-link-generator) beschrijft de tweelingflow voor extern innen, en de consumenten-QR van Satispay is het Italiaanse referentievoorbeeld uit de [Satispay-gids](/nl/bronnen/payments-with-satispay).
Kosten: hoe QR code betalingen getarifeerd worden
De economische kern is het kanaal. Veel aanbieders tariferen de QR als online betaling, met hogere percentages dan fysieke acceptatie: de openbare prijslijst van SumUp rekent 2,5% online tegenover 1,95% in-person. Op €10.000 maandelijks QR-volume is dat verschil meer dan €500 per jaar waard.
Met IC++-prijzen is elke post apart en controleerbaar: RoxPay hanteert €0,15 + 0,35% tot 0,85% (IC++), met interchange en netwerkfee tegen de echte kostprijs op de afrekening. De consumer-interchange is bij wet vastgesteld door Verordening EU 2015/751 op 0,2% bij debetkaarten en 0,3% bij creditcards. De RoxPay-QR wordt gegenereerd als dynamische payment link per transactie: de [gids voor de payment link](/nl/bronnen/payment-link-generator) toont de volledige flow.
Hoe u QR code betalingen activeert
Activering vraagt drie stappen: een account bij een toegelaten betaalaanbieder, de keuze van het codetype (dynamisch voor veiligheid) en het plaatsen van de QR waar de klant hem ziet: toonbank, bon of factuur. Dynamische codes genereert u vanuit het dashboard of via API voor elke inning.
Om te beslissen of de QR alleen volstaat of gecombineerd wordt met andere kanalen, tellen twee cijfers: het aandeel klanten met geactiveerde wallet of bankapp en het gemiddelde bedrag. Waar contactloos aan de terminal domineert, blijft de QR het ondersteuningskanaal voor facturen en digitale kopers; waar geen POS bestaat, is het de poort naar digitaal. De [gids voor de virtuele POS](/nl/bronnen/virtual-pos) en de [POS op telefoon-gids](/nl/bronnen/phone-pos) vullen het beeld van hardwarevrije kanalen aan.
Veelgestelde vragen
Hoe werkt een betaling met QR code?
De klant scant met camera of bankapp een QR code die de handelaarsgegevens codeert en, bij dynamische codes, het bedrag. De app opent de betaalpagina, de klant autoriseert met 3D Secure of biometrie en het netwerk verwerkt de transactie, met uitbetaling typisch binnen 1-2 werkdagen.
Is betalen met QR code veilig?
De dynamische QR is het veilige formaat: per transactie gegenereerd, met gecontroleerd bedrag en handelaar en verlopen na gebruik. De statische QR blijft altijd geldig en kan met een frauduleuze sticker worden omgewisseld: bedrag en handelaarsnaam controleren vóór bevestiging is de door banken aanbevolen antifrauderegel.
Wat kost betalen met QR code?
Dat hangt van aanbieder en kanaal af: veel aanbieders passen op de QR het online-kanaaltarief toe, hoger dan fysiek (de SumUp-prijslijst toont 2,5% online tegenover 1,95% fysiek). Met de IC++-prijzen van RoxPay betaalt u €0,15 + 0,35% tot 0,85% (IC++), elke post tegen de echte kostprijs.
Wat is het verschil tussen een QR code en een payment link?
Het verschil is de blootstelling: de payment link wordt via SMS, e-mail of chat naar een externe klant gestuurd, terwijl de QR code persoonlijk vanaf een sticker of scherm wordt gescand. Onder de motorkap is het dezelfde flow: beveiligde pagina, 3D Secure-autorisatie, uitbetaling op afstand.
Misschien ook interessant
Betaalgateway voor hoog risico
Veilige betalingsverwerking voor hoog-risico sectoren met multi-acquirer routing en chargeback-bescherming.
Betaaloplossingen voor kleine bedrijven
Transparante IC++-tarieven, gratis Smart POS-terminal en activering in 24 uur voor kleine bedrijven.
E-commerce betaalintegraties
Eén-klik plugins voor WooCommerce, Magento en PrestaShop met volledige API-toegang.
Optimaliseer uw betalingen vandaag
Twijfelt u nog welke betaalgateway u moet kiezen? Het RoxPay-team helpt u de juiste oplossing te vinden. Neem contact op via /nl/contact.
✓ Geen vaste maandelijkse kosten · ✓ Activering in 24 uur · ✓ Dedicated technische ondersteuning
