


Paiement par QR Code: Fonctionnement, Sécurité et Coûts
Un paiement par QR code transfère de l'argent depuis l'application ou le wallet du client vers un code imprimé ou affiché, sans TPE physique: le client scanne, autorise avec 3D Secure et le montant arrive en 1-2 jours ouvrés. Ce guide explique le fonctionnement, la sécurité statique-dynamique et les coûts réels, avec l'IC++ de 0,15 € + 0,35% à 0,85%.
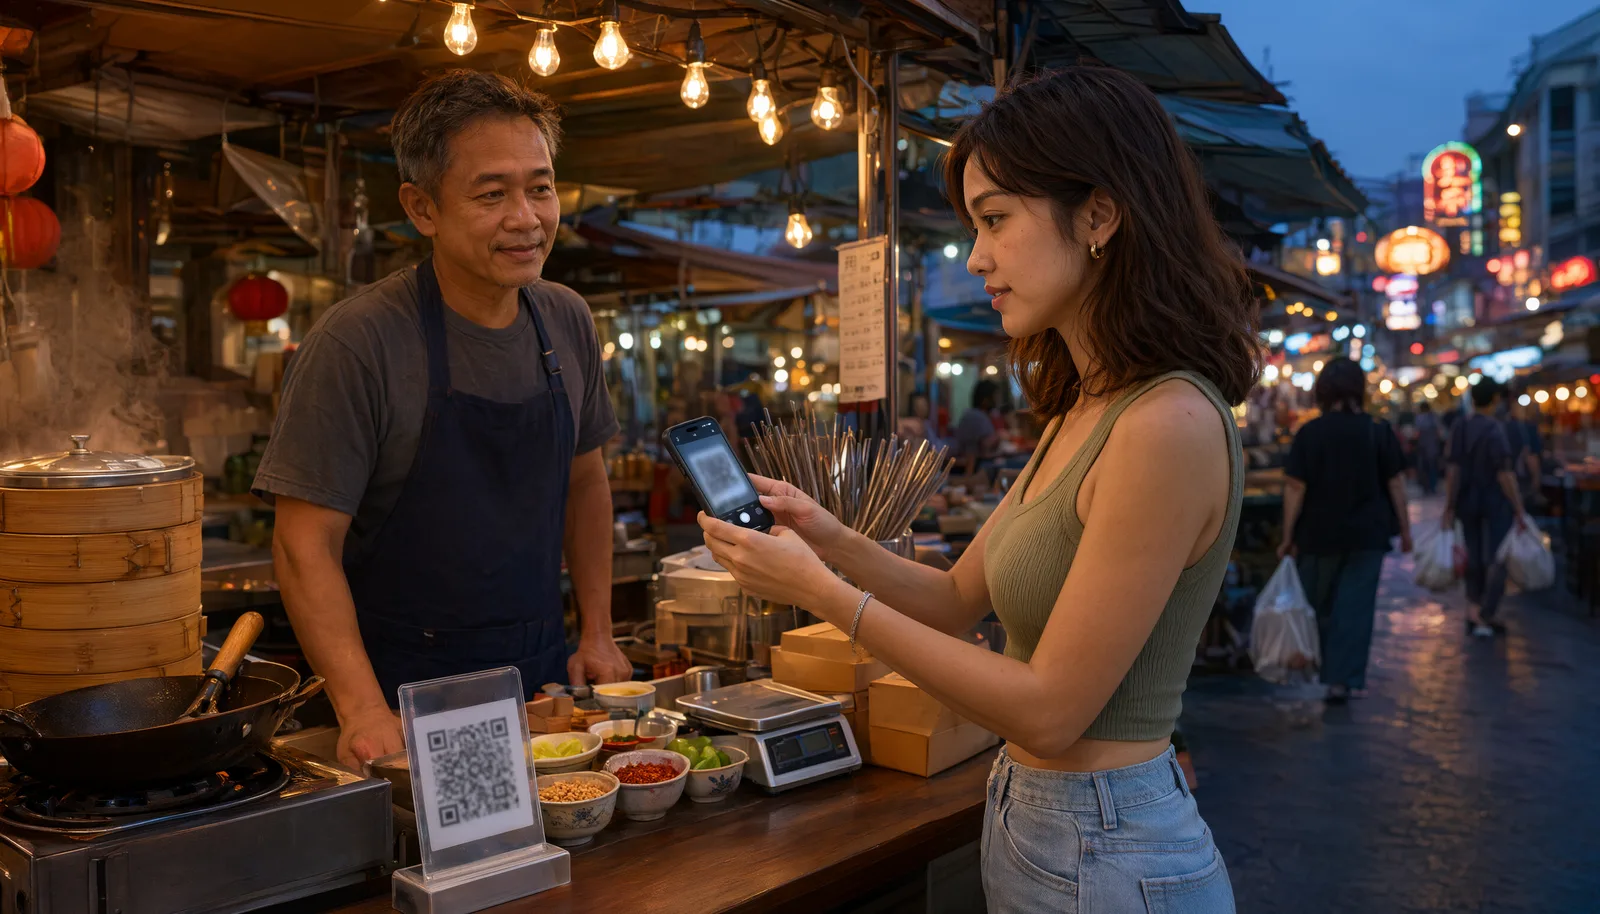
Paiement par QR code: tarif forfaitaire contre pricing IC++ (coût mensuel estimé)
| Offre | 2 000 €/mois | 5 000 €/mois | 20 000 €/mois |
|---|---|---|---|
| SumUp canal en ligne (2,5%) | 50 € | 125 € | 500 € |
| RoxPay IC++ (0,15 € + 0,35%-0,85%) | 13-23 € | 32,50-57,50 € | 130-230 € |
Estimation avec un ticket moyen de 50 €; la fourchette RoxPay dépend du mix de cartes. Tarifs en ligne selon la liste publique de SumUp.
Comment fonctionne le scan-to-pay
Le QR code est une image qui encode des informations lisibles par l'application du client. Dans les paiements, il peut contenir l'IBAN du commerçant, un lien vers une page de paiement ou un identifiant de transaction. Le flux est toujours le même: le client cadre le code, le wallet ou l'application bancaire ouvre l'écran de paiement, le montant est confirmé et le réseau autorise la transaction.
Il existe deux familles. Le QR statique est toujours le même: il encode un destinataire fixe et s'imprime une seule fois, l'adhésif au comptoir. Le QR dynamique est généré pour chaque opération et inclut le montant et un identifiant unique. La norme EMVCo, créée par Visa, Mastercard et les principaux réseaux, régit l'interopérabilité entre wallets.
QR statique ou dynamique: sécurité et fraudes
La différence clé est la modificabilité. Un QR statique reste identique dans le temps: quiconque a un accès physique à la vitrine ou au menu peut remplacer l'adhésif et rediriger les clients vers un compte frauduleux, comme le rappellent les guides antifraude des banques. Le QR dynamique élimine le problème à la racine: il est émis par transaction, intègre le montant et expire après usage.
Sur le plan réglementaire, la directive DSP2 applique l'authentification forte (3D Secure) aux paiements par QR comme à tout paiement à distance. Trois vérifications pratiques avant de confirmer: le montant correspond, le nom du commerçant est visible sur l'application, et le code a été émis par le commerçant et non réimprimé. Le QR statique ne s'utilise qu'en pleine conscience qu'il peut être échangé en personne.
Quand le QR code est préférable et quand il faut un TPE
Le paiement par QR code retire le TPE physique de l'équation: pas de terminal, pas de batterie, un seul code imprimé ou projeté. Les contextes typiques sont les factures B2B avec IBAN encodé, les menus à table, les événements et musées, les avis de paiement publics et les ventes occasionnelles où l'achat d'un TPE ne se justifie pas.
Les limites sont claires: le QR demande au client d'ouvrir une application et de scanner, alors que le contactless sur terminal est un geste unique. Pour une boutique avec des files quotidiennes, le TPE reste plus rapide, et les files ne tolèrent pas d'étapes supplémentaires. Le QR excelle sur les montants à distance et les documents: le [guide du payment link](/fr/resources/payment-link-generator) décrit le flux jumeau pour l'encaissement à distance, et le QR Satispay grand public est l'exemple italien de référence présenté dans le [guide Satispay](/fr/resources/payments-with-satispay).
Coûts: comment sont tarifiés les paiements par QR
Le nœud économique est le canal. Beaucoup de prestataires tarifient le QR comme un paiement en ligne, avec des pourcentages plus élevés que le canal physique: la liste publique de SumUp applique 2,5% en ligne contre 1,95% en présentiel. Sur 10.000 euros mensuels encaissés par QR, cette différence vaut plus de 500 euros par an.
Avec le pricing IC++ chaque poste est séparé et vérifiable: RoxPay applique 0,15 € + 0,35% à 0,85% (IC++), avec interchange et scheme fees au coût réel sur le relevé. L'interchange grand public est fixé par la loi par le règlement UE 2015/751 à 0,2% sur les cartes de débit et 0,3% sur les cartes de crédit. Le QR de RoxPay est généré comme payment link dynamique par opération: le [guide du payment link](/fr/resources/payment-link-generator) montre le flux complet.
Comment activer les paiements par QR code
L'activation demande trois étapes: un compte auprès d'un prestataire de paiement habilité, le choix du type de code (dynamique pour la sécurité) et le placement du QR là où le client le voit: présentoir, reçu ou facture. Les codes dynamiques se génèrent depuis le tableau de bord ou via l'API pour chaque encaissement.
Pour décider si le QR suffit seul ou se combine avec d'autres canaux, deux chiffres comptent: la part de clients avec wallet ou application bancaire activée et le montant moyen. Là où le contactless sur terminal domine, le QR reste le canal de soutien pour les factures et les clients numériques; là où aucun TPE n'existe, c'est la porte d'entrée au digital. Le [guide du POS sur téléphone](/fr/resources/phone-pos) complète le tableau des canaux sans matériel.
Questions fréquentes
Comment fonctionne un paiement par QR code?
Le client scanne avec son appareil ou son application un QR code qui encode les données du commerçant et, pour les codes dynamiques, le montant. L'application ouvre la page de paiement, le client autorise avec 3D Secure ou biométrie et le réseau traite la transaction, avec versement typique en 1-2 jours ouvrés.
Le paiement par QR code est-il sécurisé?
Le QR dynamique est le format sécurisé: généré par transaction, il intègre le montant et le commerçant vérifiés et expire après usage. Le QR statique reste valable en permanence et peut être remplacé par un adhésif frauduleux: vérifier montant et nom du commerçant avant de confirmer est la règle antifraude recommandée par les banques.
Combien coûtent les paiements par QR code?
Cela dépend du prestataire et du canal: beaucoup de prestataires appliquent au QR le tarif du canal en ligne, plus élevé qu'en présentiel (la liste SumUp affiche 2,5% en ligne contre 1,95% en présentiel). Avec la tarification IC++ de RoxPay vous payez 0,15 € + 0,35% à 0,85% (IC++), chaque poste au coût réel.
Quelle différence entre un QR code et un payment link?
La différence est l'exposition: le payment link est envoyé par SMS, e-mail ou chat à un client à distance, tandis que le QR code est scanné en personne depuis un adhésif ou un écran. Sous le capot c'est le même flux: page sécurisée, authentification 3D Secure, versement à distance.
Vous pourriez aussi aimer
Passerelle de paiement à haut risque
Traitement sécurisé des paiements pour les secteurs à haut risque avec routage multi-acquéreur et protection contre les rétrofacturations.
Solutions de paiement pour petites entreprises
Tarification IC++ transparente, terminal Smart POS gratuit et activation en 24 heures pour les petites entreprises.
Intégrations de paiement e-commerce
Plugins en un clic pour WooCommerce, Magento et PrestaShop avec accès API complet.
Optimisez vos paiements dès aujourd'hui
Vous avez encore des doutes sur quelle passerelle de paiement choisir? L'équipe RoxPay vous aide à trouver la solution adaptée. Contactez-nous sur /fr/contact.
✓ Aucun coût fixe mensuel · ✓ Activation en 24 heures · ✓ Support technique dédié
