


Płatności Kodem QR: Koszty, Bezpieczeństwo i Użycie
Płatności kodem QR przenoszą pieniądze z aplikacji albo portfela klienta na wydrukowany lub wyświetlony kod, bez fizycznego POS: klient skanuje, autoryzuje przez 3D Secure, a kwota wpływa w 1-2 dni robocze. Ten przewodnik omawia działanie, bezpieczeństwo statyczne-dynamiczne i realne koszty, z porównaniem IC++ 0,15 € + od 0,35% do 0,85%.
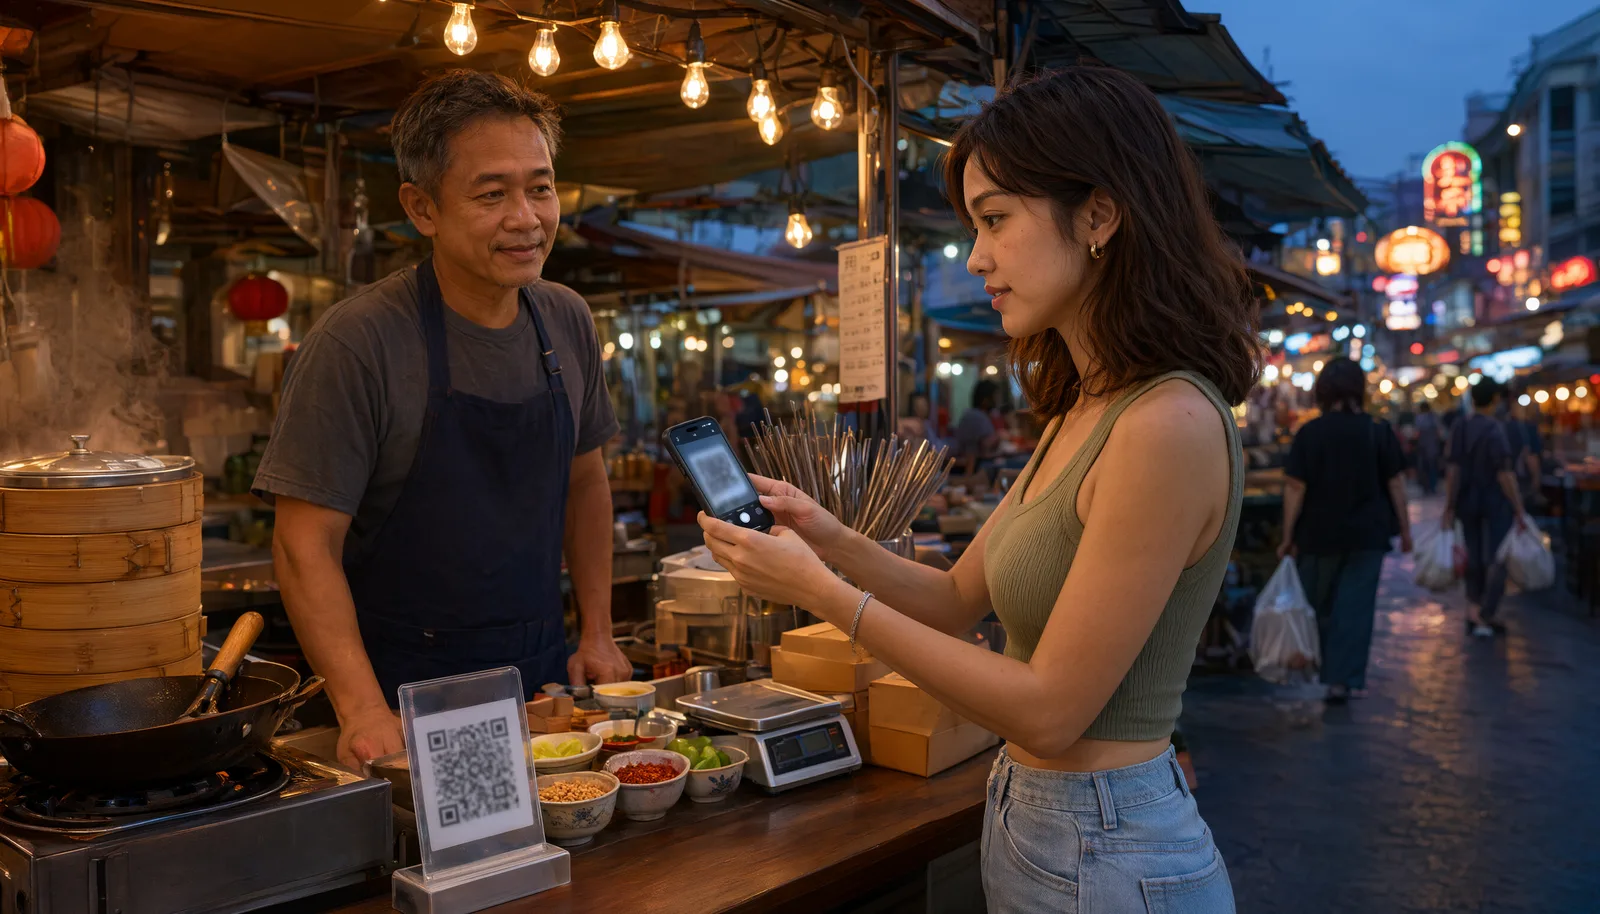
Płatności kodem QR: taryfa ryczałtowa wobec cen IC++ (szacowany koszt miesięczny)
| Oferta | 2 000 €/mies. | 5 000 €/mies. | 20 000 €/mies. |
|---|---|---|---|
| SumUp kanał online (2,5%) | 50 € | 125 € | 500 € |
| RoxPay IC++ (0,15 € + 0,35%-0,85%) | 13-23 € | 32,50-57,50 € | 130-230 € |
Szacunek przy średnim paragonie 50 €; zakres RoxPay zależy od miksu kart. Taryfy online według publicznego cennika SumUp.
Jak działa płatność kodem QR
Kod QR to obraz kodujący informacje czytelne dla aplikacji klienta. W płatnościach może zawierać IBAN sprzedawcy, link do strony płatności albo identyfikator transakcji. Przepływ jest zawsze ten sam: klient celuje kamerą w kod, portfel albo aplikacja bankowa otwiera ekran płatności, kwota zostaje potwierdzona, a sieć autoryzuje transakcję.
Są dwie rodziny. Kod QR statyczny jest zawsze ten sam: koduje stałego odbiorcę i drukuje się raz, naklejka na ladzie. Kod QR dynamiczny generuje się na każdą operację i zawiera kwotę oraz unikatowy identyfikator. Standardem interoperacyjności portfeli jest EMVCo, konsorcjum założone przez Visa, Mastercard i główne sieci.
Kod QR statyczny czy dynamiczny: bezpieczeństwo i oszustwa
Kluczowa różnica to zmienialność. Statyczny QR pozostaje niezmienny w czasie: każdy z fizycznym dostępem do witryny albo menu może podmienić naklejkę i przekierować klientów na oszukańcze konto, jak ostrzegają antyfraudowe przewodniki banków. Dynamiczny kod QR rozwiązuje problem u źródła: wystawia się na każdą transakcję, zawiera kwotę i wygasa po użyciu.
Na gruncie regulacyjnym dyrektywa PSD2 stosuje silne uwierzytelnienie (3D Secure) do płatności kodem QR jak do każdej zdalnej. Trzy praktyczne sprawdzenia przed potwierdzeniem: kwota się zgadza, nazwa sprzedawcy jest widoczna w aplikacji, a kod wystawił sprzedawca, a nie był ponownie wydrukowany. Statyczny QR stosuje się tylko ze świadomością, że można go podmienić na miejscu.
Kiedy kod QR wygrywa z POS, a kiedy potrzebny jest terminal
Płatność kodem QR wyłącza fizyczny POS z równania: żaden terminal, żadna bateria, jeden wydrukowany kod albo ekran. Typowe konteksty to faktury B2B z zakodowanym IBAN, menu przy stoliku, wydarzenia i muzea, publiczne zawiadomienia o zapłacie i okazjonalna sprzedaż, gdzie zakup terminala nie znajduje uzasadnienia.
Granice są jasne: QR wymaga, by klient otworzył aplikację i zeskanował, podczas gdy zbliżeniowo przy terminalu to jeden gest. Dla sklepu z codziennymi kolejkami terminal pozostaje szybszy, a kolejki nie znoszą dodatkowych kroków. Kod QR błyszczy przy zdalnych kwotach i dokumentach: [przewodnik po payment linku](/pl/zasoby/payment-link-generator) opisuje bliźniaczy przepływ dla zdalnego inkasa, a konsumencki kod QR Satispay to włoski wzorzec opisany w [przewodniku Satispay](/pl/zasoby/payments-with-satispay).
Koszty: jak taryfikowany jest kanał QR
Węzłem ekonomicznym jest kanał. Wielu dostawców taryfikuje kod QR jak płatność online, z wyższym procentem niż kanał fizyczny: publiczny cennik SumUp stosuje 2,5% online wobec 1,95% stacjonarnie. Przy 10 000 euro miesięcznych wpływów kodem QR ta różnica jest warta ponad 500 euro rocznie.
W cenach IC++ każda pozycja jest osobna i weryfikowalna: RoxPay stosuje 0,15 € + od 0,35% do 0,85% (IC++), z interchange i opłatą sieciową po realnym koszcie w wyciągu. Interchange konsumencki ustawiło rozporządzenie UE 2015/751 na 0,2% dla kart debetowych i 0,3% dla kredytowych. Kod QR RoxPay generuje się jako dynamiczny payment link na każdą wpłatę: [przewodnik po payment linku](/pl/zasoby/payment-link-generator) pokazuje pełny przepływ.
Jak wdrożyć kod QR w sprzedaży
Aktywacja wymaga trzech kroków: konta u uprawnionego dostawcy płatności, wyboru typu kodu (dynamiczny dla bezpieczeństwa) i umieszczenia kodu QR tam, gdzie klient go widzi: ekspozytor, paragon albo faktura. Kody dynamiczne generujesz z panelu albo przez API przy każdym wpływie.
Aby zdecydować, czy kod QR wystarczy sam, czy łączy się z innymi kanałami, liczą się dwie liczby: udział klientów z aktywowanym portfelem albo aplikacją bankową i średni import. Gdzie zbliżeniowo przy terminalu dominuje, kod QR zostaje kanałem wspierającym dla faktur i klientów cyfrowych; gdzie terminala nie ma, jest bramą do cyfrowego. [Przewodnik po wirtualnym POS](/pl/zasoby/virtual-pos) i [POS w telefonie](/pl/zasoby/phone-pos) dopełniają obrazu kanałów bez sprzętu.
Często zadawane pytania
Jak działa płatność kodem QR?
Klient skanuje aparatem albo aplikacją kod QR, który koduje dane sprzedawcy i, w kodach dynamicznych, kwotę. Aplikacja otwiera stronę płatności, klient autoryzuje przez 3D Secure lub biometrię, a sieć przetwarza transakcję z wypłatą typowo w 1-2 dni robocze.
Czy płatność kodem QR jest bezpieczna?
Dynamiczny kod QR to bezpieczny format: generowany na transakcję, zawiera zweryfikowaną kwotę i sprzedawcę i wygasa po użyciu. Statyczny kod QR pozostaje zawsze ważny i można go podmienić oszukańczą naklejką: sprawdzenie kwoty i nazwy sprzedawcy przed potwierdzeniem to antyfraudowa zasada zalecana przez banki.
Ile kosztują płatności kodem QR?
Zależy od dostawcy i kanału: wielu dostawców stosuje do kodu QR stawkę kanału online, wyższą niż stacjonarna (cennik SumUp pokazuje 2,5% online wobec 1,95% stacjonarnie). W cenach IC++ RoxPay płacisz 0,15 € + od 0,35% do 0,85% (IC++), z każdą pozycją po realnym koszcie.
Jaka jest różnica między kodem QR a payment linkiem?
Różnica to ekspozycja: payment link wysyła się SMS-em, e-mailem albo czatem do zdalnego klienta, a kod QR skanuje się osobiście z naklejki albo ekranu. Pod spodem to ten sam przepływ: bezpieczna strona, autoryzacja 3D Secure, zdalna wypłata.
Może Cię zainteresować
Bramka Płatności Wysokiego Ryzyka
Bezpieczne przetwarzanie płatności dla branż wysokiego ryzyka z routingiem multi-acquirer i ochroną przed chargeback.
Rozwiązania Płatnicze dla Małych Firm
Przejrzyste ceny IC++, bezpłatny terminal Smart POS i aktywacja w ciągu 24 godzin dla małych firm.
Integracje Płatności E-commerce
Wtyczki jednym kliknięciem dla WooCommerce, Magento i PrestaShop z pełnym dostępem do API.
Zoptymalizuj swoje płatności już dziś
Nadal masz wątpliwości, jaką bramę płatności wybrać? Zespół RoxPay pomoże Ci znaleźć właściwe rozwiązanie. Napisz do nas przez /pl/kontakt.
✓ Brak stałych kosztów miesięcznych · ✓ Aktywacja w 24 godziny · ✓ Dedykowane wsparcie techniczne
