


Encaisser avec son Téléphone: le Guide SoftPOS sans Terminal
Encaisser avec son téléphone (SoftPOS) transforme un smartphone compatible NFC en terminal de paiement: une application suffit, avec la fonction Tap to Pay. Apple l'a lancée en 2022 et le PCI SSC a publié la même année la norme de sécurité MPoC. Ce guide couvre les exigences, les coûts et la sécurité pour décider si le téléphone suffit.
Ce que signifie encaisser avec son téléphone: SoftPOS et Tap to Pay
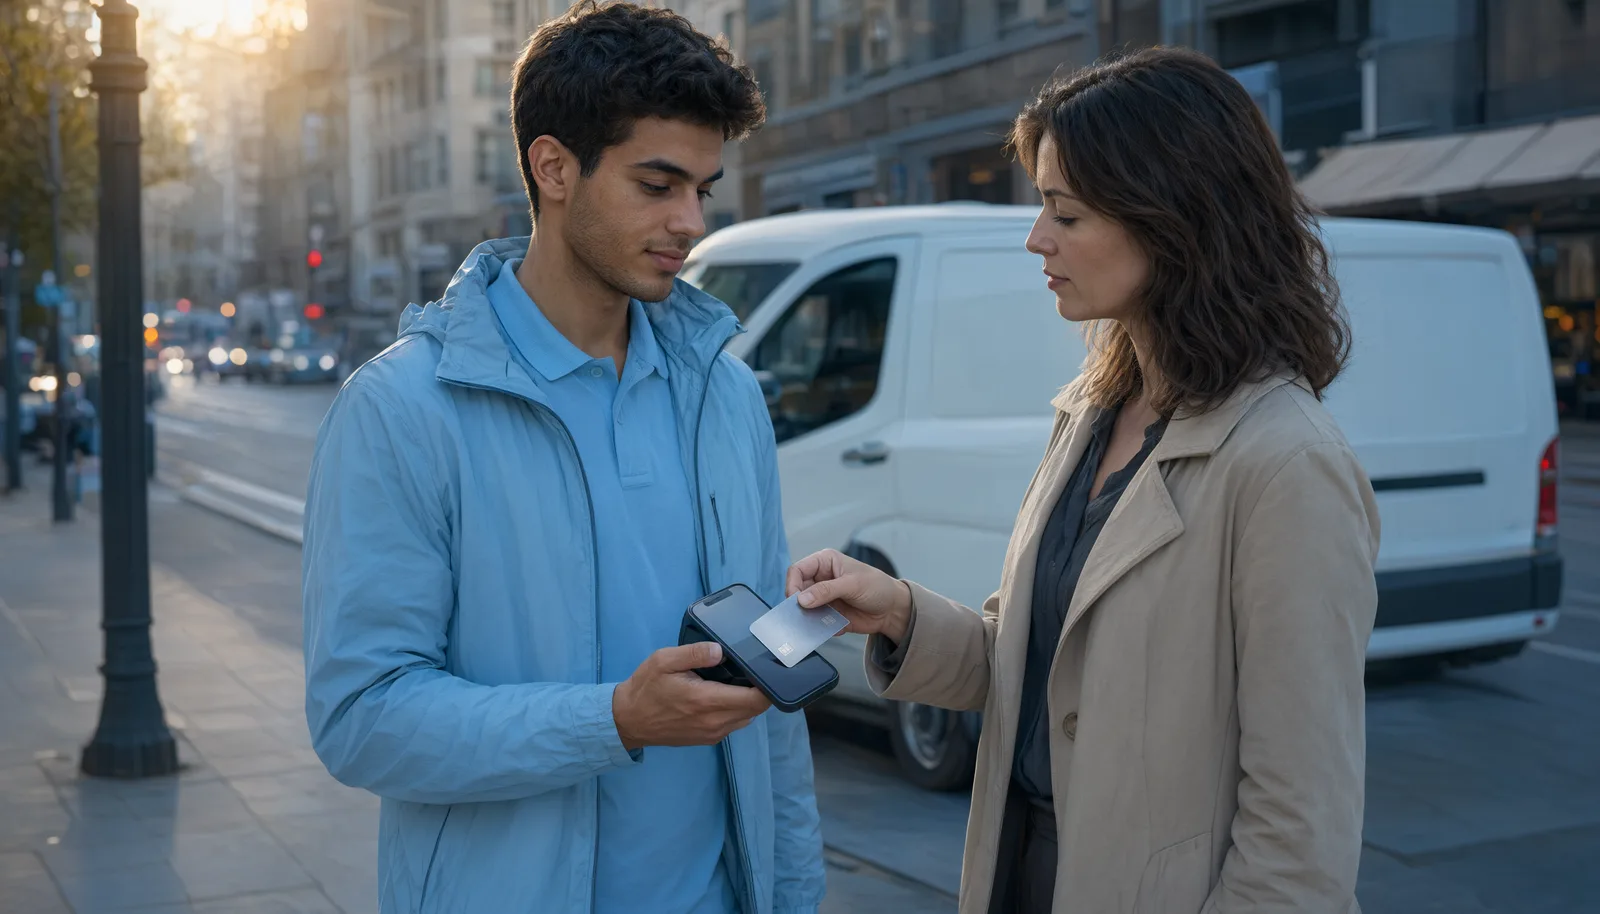
Encaisser avec son téléphone relève de la famille SoftPOS (software point of sale): le téléphone du commerçant devient le terminal, sans lecteur externe à brancher en Bluetooth. C'est l'étape qui suit les mPOS, les petits lecteurs reliés au smartphone populaires auprès des chauffeurs de taxi, des marchés et des livreurs.
La chronologie montre la maturité de la technologie. Apple a lancé Tap to Pay sur iPhone aux États-Unis en 2022, puis l'a étendu aux neuf premiers marchés internationaux avant que d'autres pays européens ne l'adoptent. Sur Android, des prestataires comme myPOS, SumUp, Stripe et Worldline avec Tap on Mobile proposent des solutions SoftPOS opérationnelles depuis des années.
Pour le client, rien ne change: il approche sa carte, Apple Pay ou Google Pay du téléphone du commerçant. Toute la différence est derrière le comptoir: zéro matériel dédié.
Exigences: appareils, applications et connexion
Les exigences sont peu nombreuses mais non négociables. Appareil: Tap to Pay sur iPhone nécessite un modèle XS ou ultérieur avec iOS à jour, selon la documentation d'Apple pour les commerçants; sur Android, le téléphone exige un module NFC fonctionnel pris en charge par l'application du prestataire. Application du prestataire: l'application gère le montant, la confirmation et le reçu, et doit provenir d'une plateforme de paiement habilitée. Connexion: le réseau mobile ou le Wi-Fi est nécessaire pour autoriser chaque transaction.
Une précision utile: le téléphone du commerçant ne lit jamais les données sensibles de la carte en clair. Le terminal fonctionne par tokenisation, et les critères de sécurité sont détaillés dans la section dédiée plus bas.
Combien ça coûte: matériel zéro et commissions comparées
Le coût matériel est nul: aucun terminal à acheter (les TPE physiques démarrent typiquement autour de 300 euros à l'achat) et aucune location de 15 à 40 euros par mois. Les commissions viennent du prestataire de paiement, et c'est là que le modèle tarifaire compte.
Les tarifs blended appliquent un pourcentage unique opaque, typiquement entre 1,4% et 1,75%. Avec la tarification IC++, chaque coût est détaillé: RoxPay applique 0,15 € + 0,35% à 0,85% (IC++). L'interchange grand public est fixé par le règlement (UE) 2015/751 à 0,2% sur les cartes de débit et 0,3% sur les cartes de crédit, la vraie différence entre prestataires se situe donc dans la marge.
Un argument pratique joue aussi pour le SoftPOS dans une grande partie de l'Europe: les plafonds contactless se situent habituellement autour de 50 euros par opération, si bien que la plupart des ventes du quotidien n'exigent ni PIN ni reçu imprimé, juste un geste sur le téléphone du commerçant.
Quand le téléphone suffit et quand un terminal est nécessaire
Encaisser avec son téléphone donne le meilleur résultat quand le volume est occasionnel ou que l'activité bouge: taxis et VTC, étals de marché, soins de beauté et bien-être à domicile, salons, livraisons. Dans ces cas, éviter l'achat d'un terminal change complètement l'équation des coûts.
Pour une boutique ou un café à fort volume quotidien, d'autres critères s'appliquent: la batterie du téléphone se vide, les files au comptoir exigent de la continuité, et l'intégration avec la caisse est plus fluide sur un appareil dédié. Pour comparer les modèles, le [guide du terminal POS Android](/fr/resources/android-pos-terminal) met fonctions et coûts côte à côte. La bonne installation est souvent mixte: terminal au comptoir, SoftPOS en secours pour les livraisons, la terrasse et les pics supplémentaires.
Sécurité, limites et vérifications avant d'activer
La sécurité des paiements encaissés au téléphone repose sur des normes dédiées. La référence est PCI MPoC (Mobile Payments on COTS), publiée par le PCI Security Standards Council le 16 novembre 2022 comme successeur des normes SPoC et CPoC: elle définit les exigences pour accepter le contactless et le PIN sur des appareils commerciaux, avec tokenisation des données de carte et contrôles anti-falsification. Avant d'activer une solution, vérifiez qu'elle figure dans la liste PCI SSC des produits évalués.
Côté client s'applique l'interdiction de majoration de la directive DSP2 (directive (UE) 2015/2366): aucun supplément ne peut être répercuté sur le paiement par carte.
Trois vérifications pratiques avant d'activer: l'impact des commissions sur votre ticket moyen, la gestion du reçu (numérique par SMS ou QR) et le comportement sans réseau. Pour le côté client, le [guide des terminaux contactless](/fr/resources/contactless-payment-terminal) explique comment se comparent lecteurs NFC et wallets mobiles selon les appareils.
Questions fréquentes
Qu'est-ce que le SoftPOS?
Le SoftPOS transforme un smartphone compatible NFC en terminal de paiement: le commerçant installe une application, saisit le montant et le client approche sa carte ou son wallet du même téléphone. Apple a lancé Tap to Pay sur iPhone aux États-Unis en 2022, puis l'a étendu aux neuf premiers marchés internationaux avant que d'autres pays européens ne suivent.
Quels téléphones prennent en charge Tap to Pay?
Tap to Pay sur iPhone exige un modèle XS ou ultérieur avec iOS à jour, selon la documentation d'Apple pour les commerçants. Côté Android, les smartphones NFC fonctionnent avec les applications SoftPOS de prestataires comme myPOS, SumUp, Stripe et Worldline avec Tap on Mobile.
Encaisser avec son téléphone est-il sécurisé?
Oui, lorsque la solution est certifiée. La norme de référence est PCI MPoC (Mobile Payments on COTS), publiée par le PCI Security Standards Council le 16 novembre 2022: elle couvre l'acceptation du contactless et du PIN sur des appareils commerciaux, avec tokenisation des données de carte et protections contre la falsification. Vérifiez que la solution choisie figure dans la liste PCI des produits évalués.
Combien coûte un TPE sur téléphone?
Le matériel ne coûte rien: aucun terminal à acheter ni à louer. Les commissions viennent du prestataire de paiement: les tarifs blended facturent typiquement entre 1,4% et 1,75% opaques par transaction, tandis qu'avec la tarification IC++ de RoxPay vous payez 0,15 € + 0,35% à 0,85% (IC++). L'interchange grand public est plafonné dans l'UE à 0,2% sur le débit par le règlement 2015/751.
Vous pourriez aussi aimer
Passerelle de paiement à haut risque
Traitement sécurisé des paiements pour les secteurs à haut risque avec routage multi-acquéreur et protection contre les rétrofacturations.
Solutions de paiement pour petites entreprises
Tarification IC++ transparente, terminal Smart POS gratuit et activation en 24 heures pour les petites entreprises.
Intégrations de paiement e-commerce
Plugins en un clic pour WooCommerce, Magento et PrestaShop avec accès API complet.
Optimisez vos paiements dès aujourd'hui
Découvrez le POS RoxPay pour votre activité. Pas de frais fixes mensuels, tarification IC++ transparente. Contactez-nous sur /fr/contact.
✓ Aucun coût fixe mensuel · ✓ Activation en 24 heures · ✓ Support technique dédié
