


TPV no Telemóvel: como Aceitar Pagamentos sem TPV Físico
Um TPV no telemóvel (SoftPOS) transforma um smartphone com NFC num terminal de pagamento: basta uma app e a função Tap to Pay. A Apple lançou-a em 2022 e o PCI SSC publicou no mesmo ano a norma de segurança MPoC. Este guia explica requisitos, custos e segurança para decidir se o telemóvel chega.
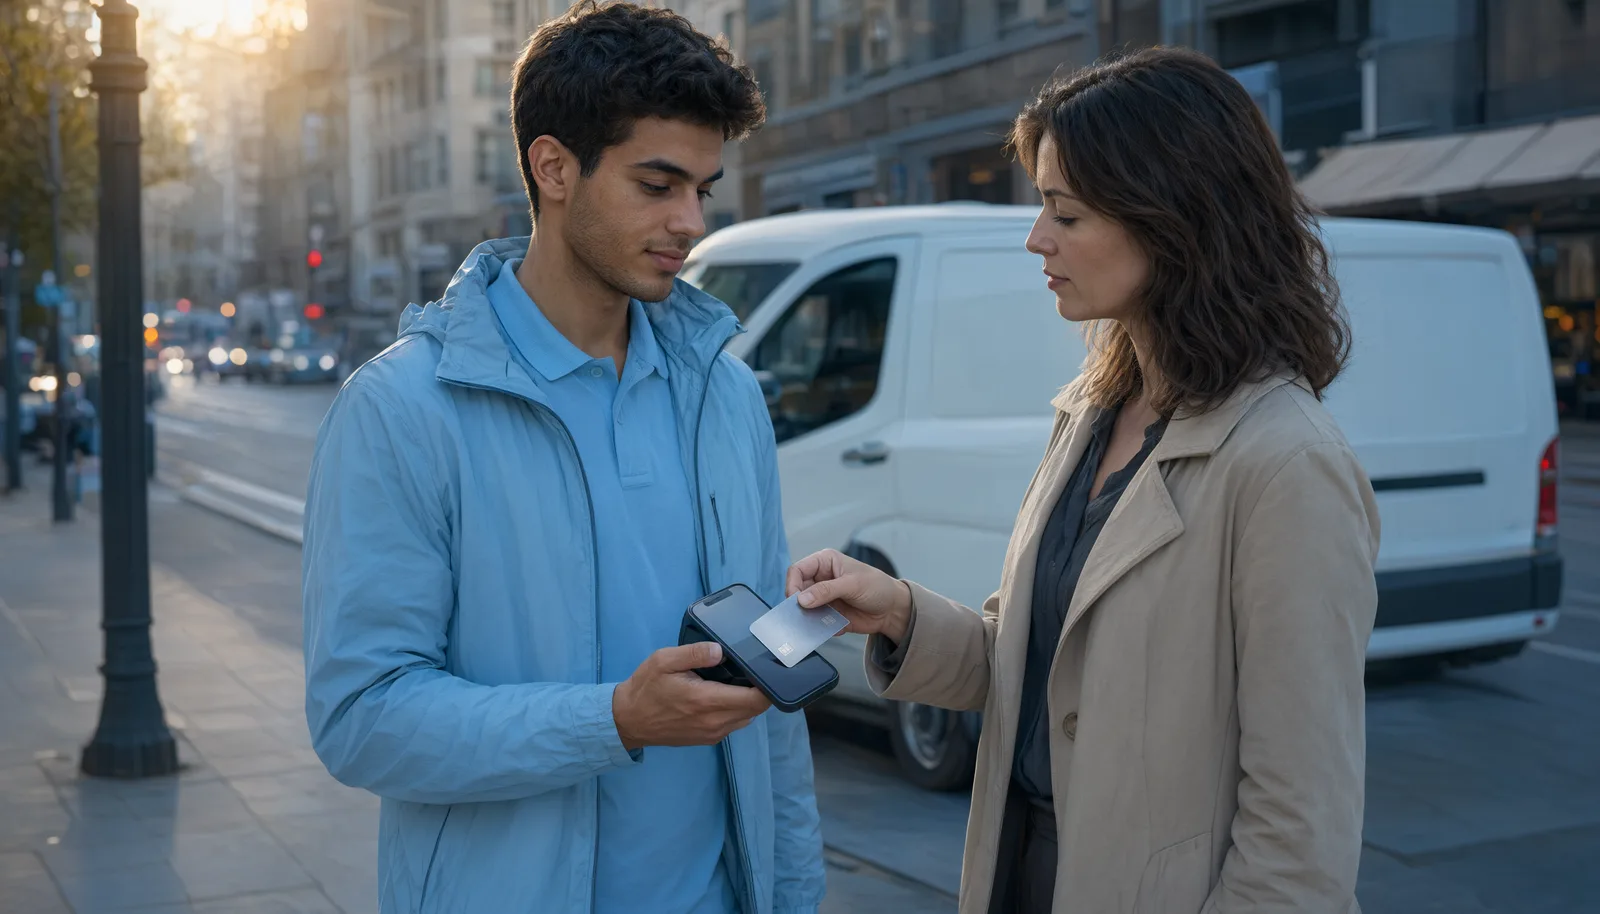
O que significa um TPV no telemóvel: SoftPOS e Tap to Pay
Receber pagamentos no telemóvel pertence à família SoftPOS (software point of sale): o telemóvel do comerciante torna-se o terminal, sem leitores externos a ligar por Bluetooth. É o passo seguinte aos mPOS, os pequenos leitores ligados ao smartphone populares entre taxistas, mercados e entregadores.
O calendário mostra a maturidade da tecnologia. A Apple lançou o Tap to Pay no iPhone nos Estados Unidos em 2022 e depois estendeu-o aos primeiros nove mercados internacionais, antes de outros países europeus o adotarem. No Android, fornecedores como a myPOS, a SumUp, a Stripe e a Worldline com Tap on Mobile oferecem soluções SoftPOS há anos.
Para o cliente nada muda: aproxima o cartão, Apple Pay ou Google Pay do telemóvel do comerciante. Toda a diferença está atrás do balcão: zero hardware dedicado.
Requisitos: dispositivos, apps e ligação
Os requisitos são poucos mas não negociáveis. Dispositivo: o Tap to Pay no iPhone precisa de um modelo XS ou posterior com iOS atualizado, segundo a documentação da Apple para comerciantes; no Android, o telemóvel exige um módulo NFC funcional suportado pela app do fornecedor. App do fornecedor: a aplicação gere o valor, a confirmação e o recibo, e deve provir de uma plataforma de pagamentos habilitada. Ligação: é preciso rede móvel ou Wi-Fi para autorizar cada transação.
Um esclarecimento útil: o telemóvel do comerciante não lê dados sensíveis do cartão em claro. O terminal funciona sobre tokenização, e os critérios de segurança estão detalhados na secção dedicada mais abaixo.
Quanto custa: hardware zero e comissões em comparação
O custo de hardware é zero: não há terminal para comprar (os POS físicos partem tipicamente de 300 euros em compra) nem rendimento de 15 a 40 euros por mês. As comissões vêm do fornecedor de pagamentos, e aí o modelo de preços importa.
As tarifas blended aplicam uma percentagem única opaca, tipicamente entre 1,4% e 1,75%. Com o pricing IC++ cada custo é discriminado: a RoxPay aplica 0,15 € + de 0,35% a 0,85% (IC++). O interchange de consumo é fixado pelo Regulamento (UE) 2015/751 em 0,2% nos cartões de débito e 0,3% nos de crédito, pelo que a diferença real entre fornecedores está na margem.
Há ainda um motivo prático que joga a favor do SoftPOS em grande parte da Europa: os limites contactless situam-se habitualmente à volta dos 50 euros por operação, pelo que a maioria das vendas do dia a dia não pede PIN nem recibo impresso, apenas um gesto no telemóvel do comerciante.
Quando o telemóvel chega e quando é preciso um terminal
O TPV no telemóvel rende ao máximo onde o volume é ocasional ou o negócio anda em movimento: táxis e TVDE, bancas de mercado, serviços de beleza e bem-estar ao domicílio, feiras, entregas. Nesses casos evitar a compra de um terminal muda por completo a equação de custos.
Para uma loja ou um café com muito volume diário valem outras considerações: a bateria do telemóvel esgota, as filas no balcão exigem continuidade e a integração com o sistema de caixa é mais fluida num dispositivo dedicado. Para comparar modelos, o [guia do terminal POS Android](/pt/recursos/android-pos-terminal) coloca funções e custos lado a lado. A montagem certa é muitas vezes mista: terminal no balcão, SoftPOS como reserva para entregas, esplanada e picos extra.
Segurança, limites e verificações antes de ativar
A segurança dos pagamentos recebidos no telemóvel assenta em normas dedicadas. A referência é a PCI MPoC (Mobile Payments on COTS), publicada pelo PCI Security Standards Council a 16 de novembro de 2022 como sucessora das normas SPoC e CPoC: define os requisitos para aceitar contactless e PIN em dispositivos comerciais, com tokenização dos dados do cartão e controlos anti-manipulação. Antes de ativar uma solução, verifique se consta da lista PCI SSC de produtos avaliados.
Perante o cliente vale a proibição de sobretaxa da diretiva PSD2 (Diretiva (UE) 2015/2366): nenhum extra pode ser transferido para quem paga com cartão.
Três verificações práticas antes de ativar: o impacto das comissões no seu ticket médio, a gestão do recibo (digital por SMS ou QR) e o comportamento sem rede. Para o lado do cliente, o [guia de terminais contactless](/pt/recursos/contactless-payment-terminal) explica como se comparam os leitores NFC e as wallets móveis entre dispositivos.
Perguntas frequentes
O que é o SoftPOS?
O SoftPOS transforma um smartphone com NFC num terminal de pagamento: o comerciante instala uma app, insere o valor e o cliente aproxima o cartão ou a wallet do mesmo telemóvel. A Apple lançou o Tap to Pay no iPhone nos Estados Unidos em 2022 e depois estendeu-o aos primeiros nove mercados internacionais, antes de outros países europeus o adotarem.
Que telemóveis suportam o Tap to Pay?
O Tap to Pay no iPhone requer um modelo XS ou posterior com iOS atualizado, segundo a documentação da Apple para comerciantes. No lado Android, os smartphones com NFC funcionam com as apps SoftPOS de fornecedores como a myPOS, a SumUp, a Stripe e a Worldline com Tap on Mobile.
É seguro receber pagamentos no telemóvel?
Sim, quando a solução é certificada. A norma de referência é a PCI MPoC (Mobile Payments on COTS), publicada pelo PCI Security Standards Council a 16 de novembro de 2022: cobre a aceitação de contactless e PIN em dispositivos comerciais, com tokenização dos dados do cartão e proteções contra manipulação. Verifique se a solução escolhida consta da lista PCI de produtos avaliados.
Quanto custa um TPV no telemóvel?
O hardware não custa nada: não há terminal para comprar nem alugar. As comissões vêm do fornecedor de pagamentos: as tarifas blended cobram tipicamente entre 1,4% e 1,75% opacos por transação, enquanto com o pricing IC++ da RoxPay paga 0,15 € + de 0,35% a 0,85% (IC++). O interchange de consumo está limitado na UE a 0,2% no débito pelo Regulamento 2015/751.
Também pode gostar de
Gateway de pagamento de alto risco
Processamento seguro para setores de alto risco, com encaminhamento para vários adquirentes e proteção contra contestações.
Soluções de pagamento para pequenas empresas
Preços IC++ transparentes, terminal Smart POS incluído e ativação em 24 horas para pequenos negócios.
Integrações de pagamento para e-commerce
Plugins de instalação rápida para WooCommerce, Magento e PrestaShop, com acesso completo à API.
Otimize os seus pagamentos hoje
Descubra o POS da RoxPay para o seu negócio. Sem mensalidade fixa, preços IC++ transparentes. Contacte-nos em /pt/contacto.
✓ Sem custos fixos mensais · ✓ Ativação em 24 horas · ✓ Suporte técnico dedicado
